胎压监测系统技术演进与产业格局:从法规驱动到智能网联的深度观察
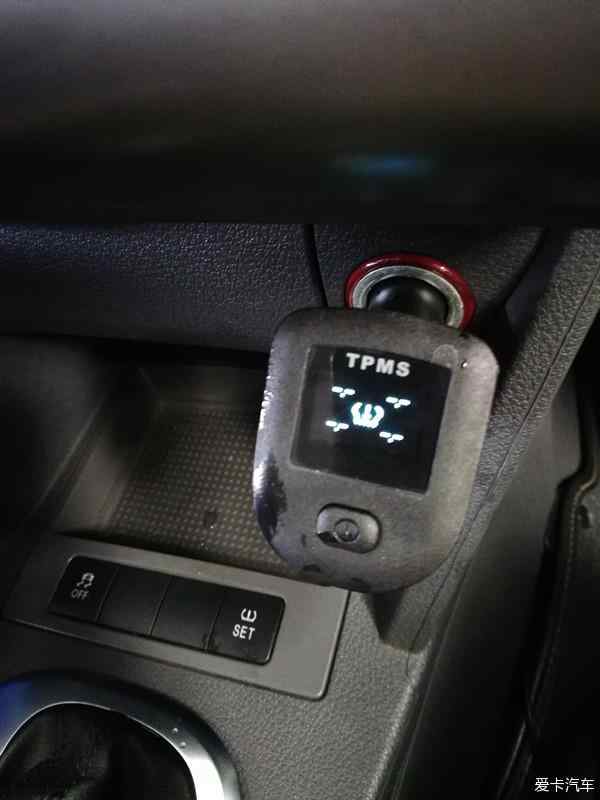
2023年,中国TPMS(胎压监测系统)前装市场装配率已攀升至98.7%,这一数字较2019年的不足50%发生了结构性跃迁。强制性国家标准GB 26149-2017的全面落地,不仅重塑了整车厂的零部件采购逻辑,更将胎压监测从"高端选配"推向了"安全标配"的产业轨道。然而,装配率的饱和并不意味着技术迭代的终结——恰恰相反,当市场从增量扩张转入存量替换与智能化升级的双重周期,胎压监测系统正面临一场关于精度、寿命与数据价值的深层竞争。
一、技术路线分化:直接式与间接式的成本博弈
当前量产车型中,直接式TPMS占据约82%的份额,其核心原理是通过安装在气门嘴位置的胎压传感器实时采集压力与温度数据,经射频信号传输至接收模块。相较之下,间接式系统依托ABS轮速传感器推算胎压变化,成本仅为直接式的三分之一,但无法提供具体压力数值,且在四轮同时泄压的场景下存在误判风险。
值得关注的是,部分商用车与经济型车型仍在采用"间接式+简易报警"的折中方案。据中国汽车工业协会2023年零部件成本白皮书披露,一套四轮直接式TPMS的前装采购均价已从2018年的约420元下探至180-220元区间,降幅超过50%。这一价格曲线的陡峭化,直接压缩了间接式系统的生存空间,也倒逼传感器厂商在芯片集成度与封装工艺上持续精进。
二、传感器寿命与电池瓶颈:被低估的售后痛点
胎压传感器的设计寿命通常标称为5至7年,其瓶颈集中于内置锂亚硫酰氯电池的容量衰减。实际道路测试数据显示,高频次信号发射场景下(如高速公路长途行驶),传感器电池的实际有效寿命可能缩短至4年左右。这意味着首批大规模前装TPMS车辆正集中进入更换周期——以2019年乘用车销量2144万辆为基数推算,2024至2026年间将形成年均超过2000万颗胎压传感器的替换需求。
这一售后市场的释放,对汽车用品批发渠道与独立维修体系提出了新的能力要求:不仅需要覆盖多品牌协议的诊断工具,还需建立传感器ID写入与位置学习的标准化作业流程。部分头部胎压监测器厂家已推出通用型可编程传感器,通过无线烧录适配不同车型协议,显著降低了渠道端的SKU管理复杂度。
三、从被动报警到主动预警:数据价值的再挖掘
传统TPMS的功能边界止步于低压报警,但新一代系统的技术叙事正在向"预测性维护"延伸。通过持续采集胎压、胎温及压力变化速率,结合整车CAN总线数据,算法模型可识别慢漏气、异常温升甚至轴承磨损的早期特征。某自主品牌2023年发布的智能胎压监测系统已实现"48小时慢漏气预警",将用户被动救援场景前移至主动提醒。
与此同时,胎压数据与车载空气净化器、车内除味净化器等座舱电子设备的联动逻辑也开始浮现——例如在长时间驻车后,系统依据胎压稳定性判断车辆载荷状态,进而调节净化器风量策略。这种跨模块的数据协同,虽尚处早期探索阶段,却为汽车电子用品的集成化设计提供了新的想象空间。
四、产业格局:制造能力与认证壁垒的双重筛选
胎压监测系统属于强认证驱动的品类,产品需通过EMC电磁兼容、高低温循环、盐雾腐蚀及射频合规等多项测试。国内TPMS传感器制造企业已形成珠三角与长三角两大集群,其中具备芯片级封装能力与自动化标定产线的厂家不足三成。行业调研数据显示,2023年国内TPMS前装市场CR5(前五企业集中度)约为67%,但售后替换市场的集中度不足25%,呈现出"前装寡头、后装分散"的典型格局。
对于车载净化器厂家与汽车电子用品制造商而言,这一格局意味着两种路径选择:或以差异化传感器性能切入前装配套体系,或依托渠道网络与性价比优势深耕售后替换市场。无论哪种路径,质量检测体系的完整性——尤其是传感器气密性与射频一致性的全检能力——都将成为穿越竞争周期的底层门槛。
胎压监测系统的故事远未结束。当法规红利消退,真正的较量才刚刚开始:谁能把传感器做得更小、更准、更耐久,谁能把数据用得更深、更活、更贴近用户场景,谁就能在下一个技术周期中占据主动。